Btw voor je sportschool: welk tarief geldt (en is de verhoging naar 21% doorgegaan?)
Kort antwoord
Voor een commerciële sportschool geldt voor het lidmaatschap en de toegang tot je faciliteit het verlaagde btw-tarief van 9%, niet 21% en niet vrijgesteld. De vrijstelling (0%) geldt alleen voor organisaties zonder winstoogmerk, zoals een sportvereniging; een bv of eenmanszaak met winstoogmerk komt daar niet voor in aanmerking. De geplande verhoging van dat 9%-tarief naar 21% per 1 januari 2026 is geschrapt: de Eerste Kamer nam op 28 oktober 2025 de Wet behoud verlaagd btw-tarief op cultuur, media en sport aan, waarmee het 9%-tarief voor sport gewoon blijft gelden. Let wel op: personal training die je geeft zónder een sportaccommodatie ter beschikking te stellen, en losse verkoop zoals supplementen of kleding, vallen niet onder dat 9%-tarief maar onder de gewone 21%.
Btw is voor de meeste sportschoolhouders iets wat de boekhouder regelt — tot er iets verandert, en dat was afgelopen jaar het geval. Er ging een tijd lang serieus een verhoging naar 21% door de Tweede en Eerste Kamer, inclusief concrete ingangsdatum. Die is uiteindelijk niet doorgegaan, maar het heeft voor verwarring gezorgd die nog niet overal is weggezakt. Hieronder het tarief zoals het nu geldt, wat er mis kan gaan, en wat er met die verhoging is gebeurd.
Dit artikel is een praktische samenvatting, geen fiscaal advies. Btw-kwalificatie hangt af van de precieze opzet van je onderneming; raadpleeg bij twijfel je boekhouder of de Belastingdienst voordat je er prijsafspraken of aangiftes op baseert.
Welk btw-tarief geldt voor een sportschoolabonnement?
Voor het 'gelegenheid geven tot sportbeoefening' geldt het verlaagde btw-tarief van 9%. Daar valt een gewoon sportschoolabonnement onder: je stelt een faciliteit — de zaal, de apparatuur, de kleedkamers — ter beschikking, en leden gebruiken die om te sporten.
De voorwaarde die hier het meeste toe doet: het ter beschikking stellen van de faciliteit moet de kern van de dienst zijn. Begeleiding, instructie en groepslessen mogen meeliften op het 9%-tarief zolang ze ondergeschikt zijn aan dat gebruik van de faciliteit — een groepsles in je eigen zaal telt mee, coaching die volledig losstaat van een faciliteit niet.
Is de verhoging naar 21% doorgegaan?
Nee. Dat plan is geschrapt, maar de geschiedenis ervan verklaart waarom er nog verwarring over bestaat.
| Wanneer | Wat er gebeurde |
|---|---|
| 2024 | In het Hoofdlijnenakkoord staat een verhoging van het verlaagde btw-tarief (9%) naar 21% voor logies, cultuur, media en sport, inclusief sportscholen, per 1 januari 2026. |
| Voorjaar 2025 | Het kabinet kondigt in de Voorjaarsnota aan de verhoging voor cultuur, media en sport te schrappen. Logies (hotelovernachtingen) blijft wel in het oorspronkelijke plan. |
| 28 oktober 2025 | De Eerste Kamer neemt de 'Wet behoud verlaagd btw-tarief op cultuur, media en sport' aan. |
| 1 januari 2026 | De wet treedt in werking. Het 9%-tarief voor sport blijft ongewijzigd gelden. |
Veel artikelen die in 2024 en begin 2025 zijn geschreven, noemen de verhoging naar 21% nog als vaststaand feit vanaf 2026 — op het moment van schrijven klopten ze, maar inmiddels zijn ze achterhaald. Kom je zo'n stuk tegen bij het uitzoeken van je eigen tarief, check dan de datum erboven.
Kan je sportschool btw-vrijgesteld worden?
Voor de meeste sportschoolhouders: nee. De sportvrijstelling — geen btw in rekening brengen in plaats van 9% — geldt alleen voor instellingen zonder winstoogmerk. Een vereniging of stichting die overschotten terugstopt in de sportvoorziening zelf, kan er gebruik van maken. Een bv of eenmanszaak die is opgericht om winst te maken, in de regel niet, ook niet als je in een slecht jaar nauwelijks winst overhoudt: het gaat om het oogmerk, niet om het resultaat van één boekjaar.
Dit is geen kwestie van even een vinkje omzetten. Een stichtingsvorm zonder winstoogmerk heeft eigen gevolgen — geen winstuitkering aan jezelf als eigenaar, een ander bestuursmodel — die voor de meeste commerciële studio's niet passen bij waarom ze zijn begonnen. Overweeg je dit serieus, bespreek het dan met een fiscalist voordat je iets omzet; de vrijstelling mag niet de doorslaggevende reden zijn om van rechtsvorm te wisselen.
Wat valt niet onder het 9%-tarief?
Een sportschool verkoopt vaak meer dan alleen toegang tot de zaal. Niet alles daarvan deelt in het verlaagde tarief:
- Personal training zonder faciliteit. Geef je les bij een klant thuis, buiten, of ergens anders zonder dat jouw sportaccommodatie wordt gebruikt, dan geldt het algemene tarief van 21% — ook al runt dezelfde onderneming verder een sportschool met een 9%-abonnement.
- Voedingssupplementen. Eiwitpoeder, creatine en vergelijkbare producten vallen onder het algemene tarief van 21%, niet onder het verlaagde tarief voor levensmiddelen.
- Kleding en merchandise. Een los T-shirt of een bidon met je logo is een gewone goederenverkoop: 21%.
- Eten en drinken dat je ter plekke serveert. Een kleine horecavoorziening — een smoothiebar, koffie aan de balie — valt onder de horecaregels, die apart zijn van de sportvrijstelling en het sporttarief.
De gemene deler: zodra je iets verkoopt dat geen gebruik van je faciliteit is, moet je opnieuw nadenken over welk tarief van toepassing is. Twijfel je over een specifiek onderdeel van je omzet, leg het dan aan je boekhouder voor — de grens tussen 'ondergeschikt aan de faciliteit' en 'losse dienst' is waar de meeste discussies met de Belastingdienst over gaan.
Moet je apart factureren voor verschillende tarieven?
Ja. Verkoop je naast abonnementen (9%) ook supplementen of kleding (21%) vanuit dezelfde onderneming, dan moet je administratie die twee stromen gescheiden kunnen tonen — niet alleen voor je eigen overzicht, maar omdat je btw-aangifte per tarief wordt opgegeven.
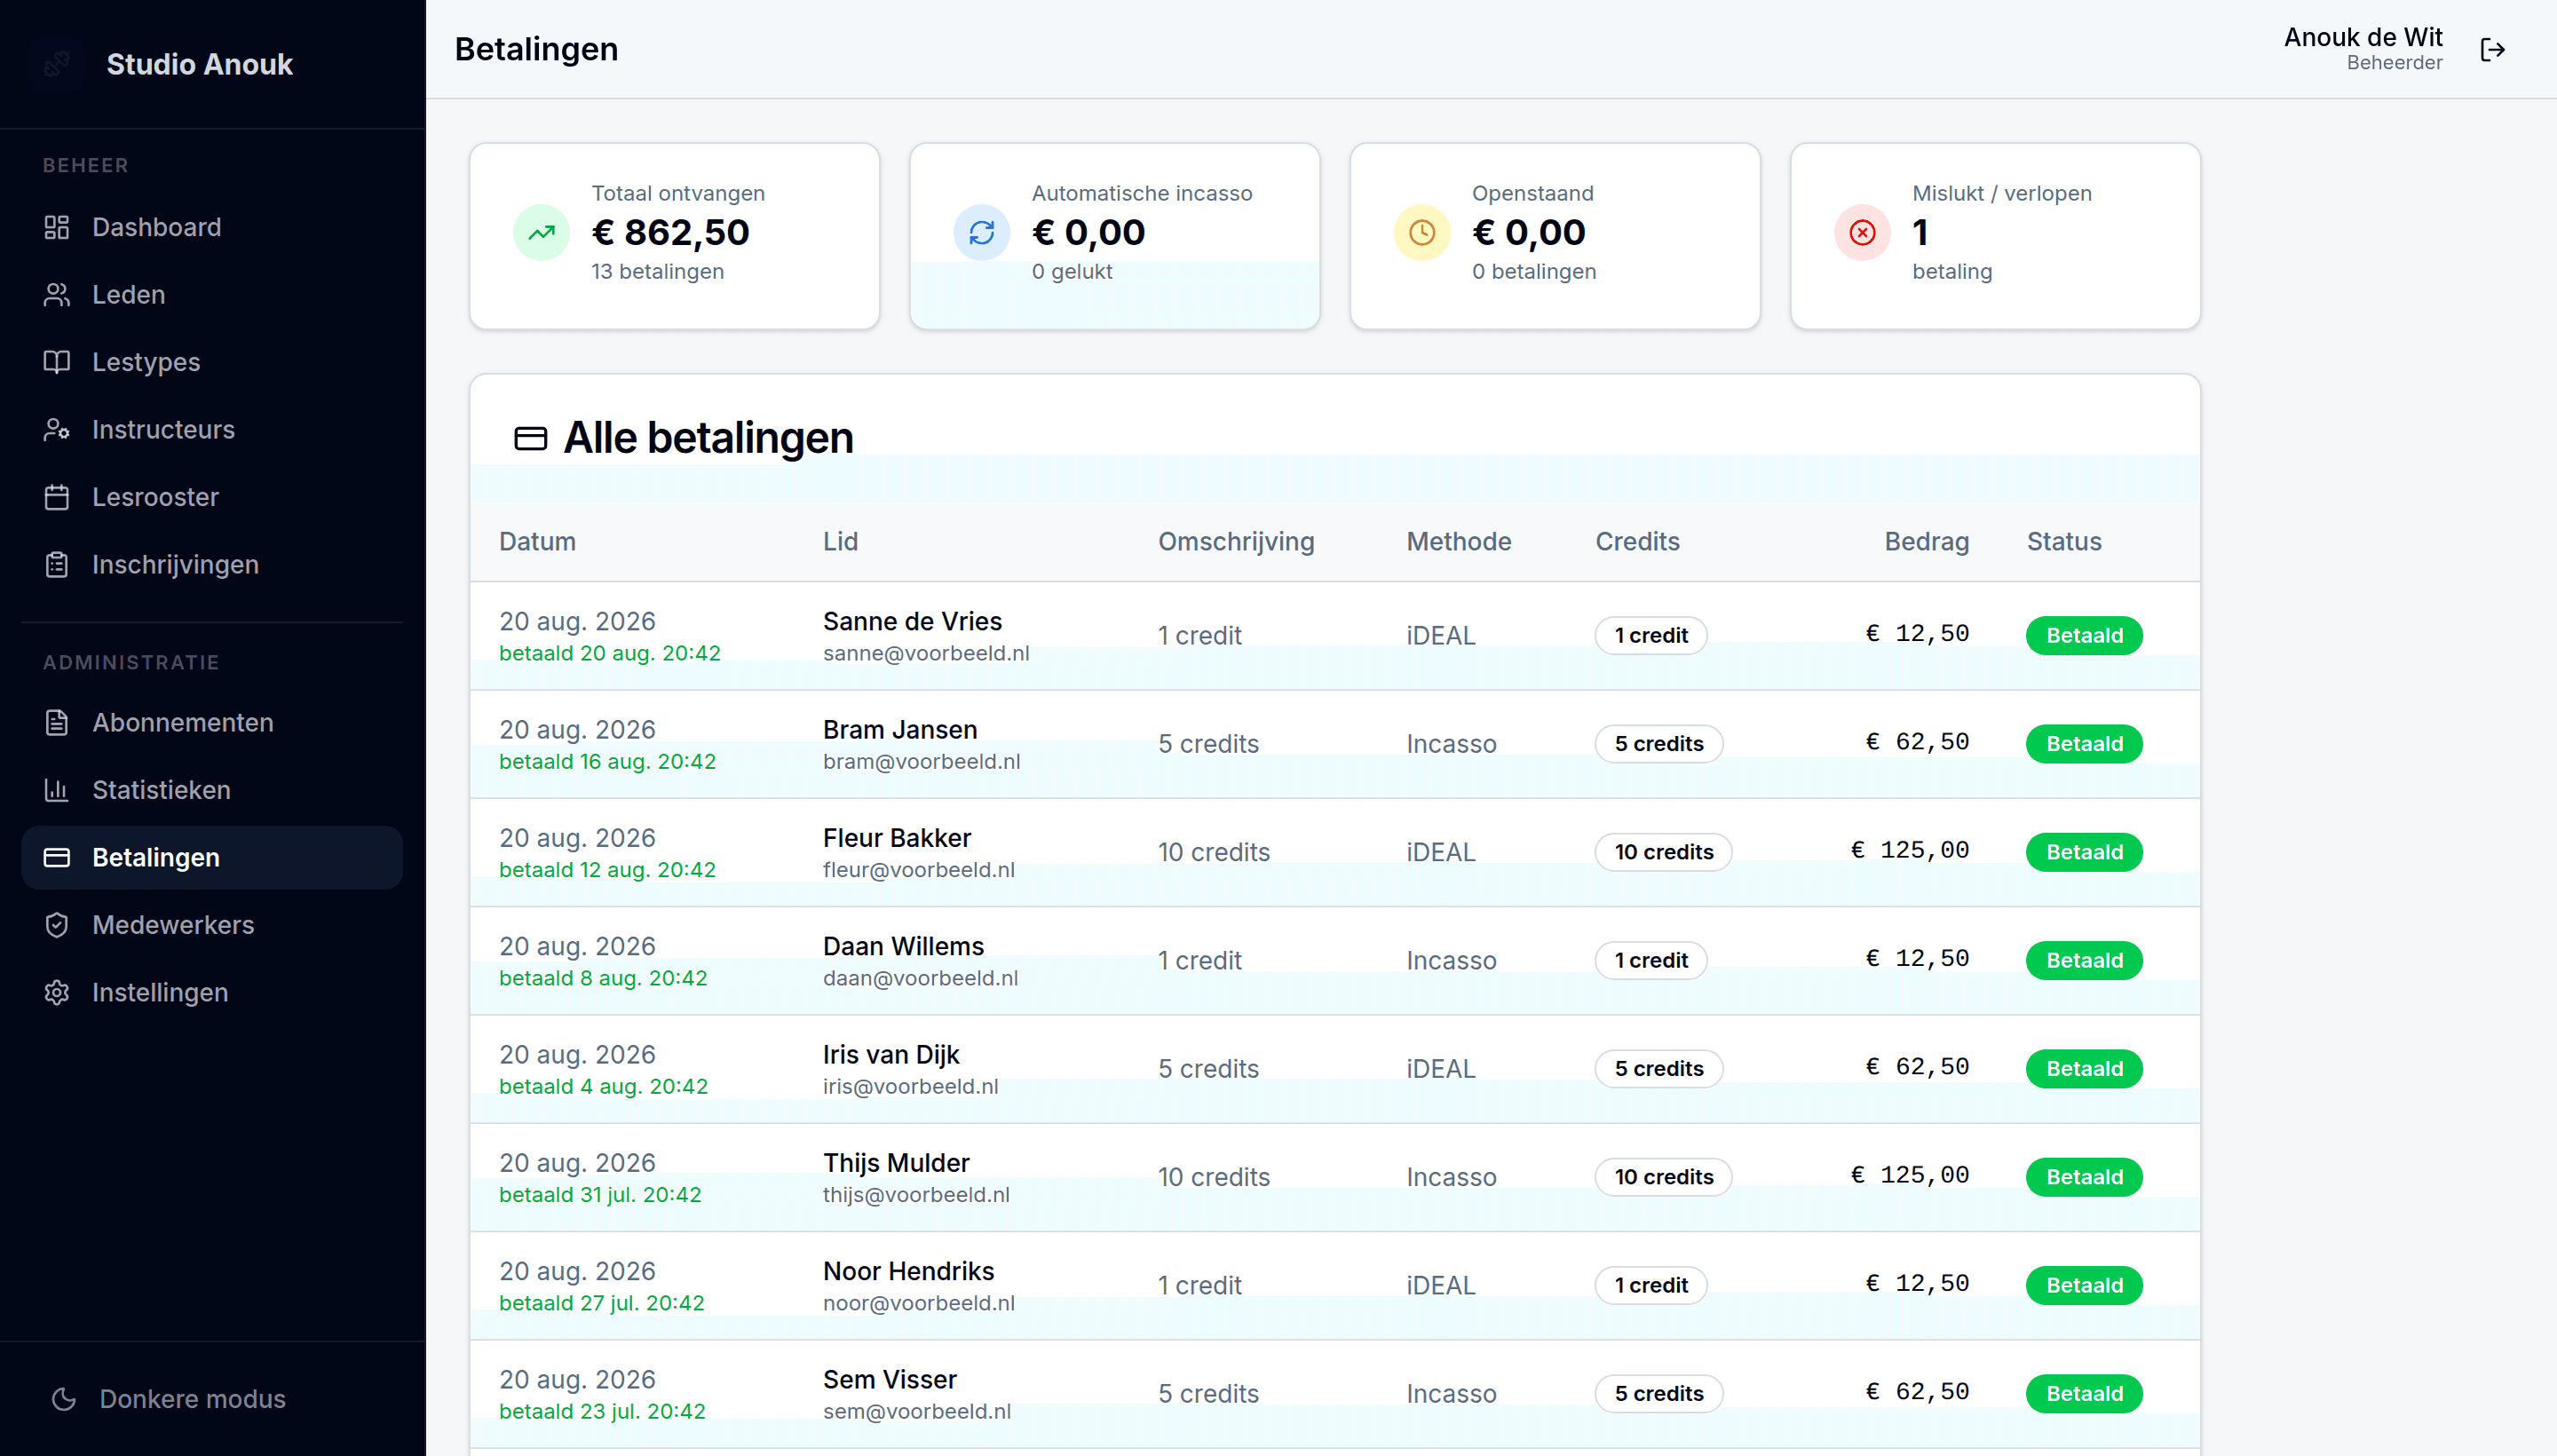
Software die alleen een totaalbedrag per lid bijhoudt — zonder onderscheid tussen abonnement en losse verkoop — verschuift dat uitzoekwerk naar het einde van het kwartaal, wanneer niemand meer precies weet welke post waar vandaan kwam.
Wat betekent dit voor je prijzen?
Omdat de verhoging niet is doorgegaan, hoef je je ledenprijzen niet aan te passen vanwege een btw-wijziging — die is er niet. Heb je eind 2024 of in 2025 al rekening gehouden met een prijsstijging per 2026 vanwege de aangekondigde 21%, dan kun je die stap nu overslaan. Reken voor nieuwe aanmeldingen gewoon met 9% over het deel dat onder de sportvrijstelling-uitzondering valt, en hou prijzen die je naar leden toe communiceert inclusief btw — dat is wat een lid daadwerkelijk betaalt.
Praktisch: waar je op moet letten
- 01Controleer in je boekhoud- of kassasysteem dat abonnementen nog steeds tegen 9% worden geboekt, niet 21% — software die in 2024 of 2025 is ingesteld op de toen verwachte verhoging, kan dat nog verkeerd hebben staan.
- 02Scheid losse verkoop (supplementen, kleding, horeca) administratief van je abonnementsomzet, zodat je btw-aangifte per tarief klopt.
- 03Factureer personal training die zonder je faciliteit plaatsvindt apart, tegen 21%.
- 04Ga niet over tot een stichtingsvorm alleen voor de btw-vrijstelling zonder een fiscalist te raadplegen — de gevolgen reiken verder dan de btw.
- 05Houd de Prinsjesdag-stukken van komende jaren in de gaten: dit is niet de eerste keer dat een btw-wijziging voor sport op tafel ligt, en vermoedelijk niet de laatste.
Veelgestelde vragen
- Moet ik 9% of 21% btw rekenen voor mijn sportschool?
- 9% voor het lidmaatschap en de toegang tot je faciliteit. 21% voor onderdelen die geen gebruik van die faciliteit zijn: personal training zonder accommodatie, en losse verkoop zoals supplementen of kleding.
- Is de btw op sportscholen in 2026 naar 21% gegaan?
- Nee. Die verhoging stond in het Hoofdlijnenakkoord van 2024, maar is in de Voorjaarsnota 2025 geschrapt. De Eerste Kamer nam op 28 oktober 2025 de Wet behoud verlaagd btw-tarief op cultuur, media en sport aan, waarmee het 9%-tarief voor sport blijft gelden.
- Kan mijn sportschool btw-vrijgesteld worden?
- Alleen als je geen winstoogmerk hebt, zoals een vereniging of een stichting die overschotten herinvesteert in de sportvoorziening. De meeste commerciële sportscholen met een bv of eenmanszaak komen niet voor de vrijstelling in aanmerking, ook niet in een jaar met weinig winst.
- Moet ik over personal training ook 9% btw rekenen?
- Alleen als de training onderdeel is van het gebruik van je faciliteit. Geef je les op een locatie zonder dat je een sportaccommodatie ter beschikking stelt — bijvoorbeeld bij de klant thuis — dan geldt het algemene tarief van 21%.